
En la Bolsa de Comercio, Werning afirmó que el 75% de las divisas queda en el circuito local y descartó auxilio estatal para deudores.
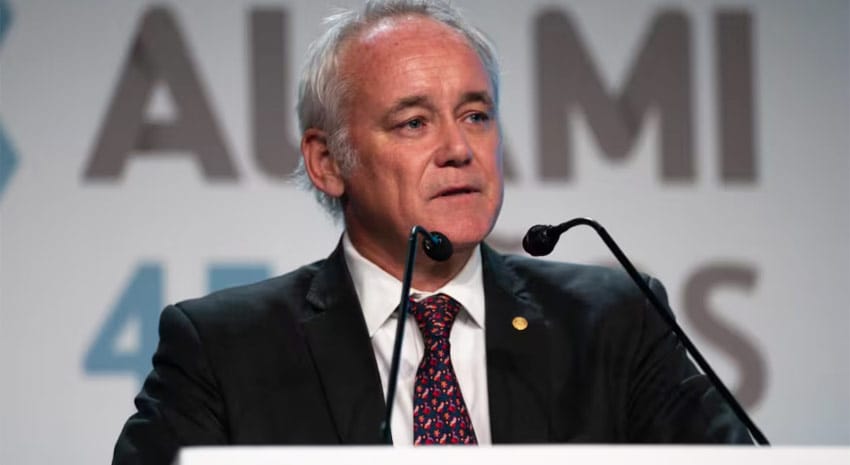
Durante la apertura de la Semana Mundial del Inversor en la Bolsa de Comercio de Buenos Aires, el Vicepresidente del Banco Central, Vladimir Werning, expuso junto a autoridades de la Comisión Nacional de Valores sobre el escenario financiero local.
La presentación se centró en la dinámica de la compra de divisas por parte de pequeños ahorristas y en la evolución reciente de los indicadores de morosidad en el sistema bancario, abordando las dos variables de mayor atención en el mercado.
Al analizar el comportamiento de los ahorristas, ponderó la permanencia de los recursos dentro del circuito financiero interno y destacó: "Superado el riesgo de las elecciones, vemos que un 75% de lo que ahorran los argentinos comprando dólares queda en el mercado doméstico, ya sea en cuentas bancarias, ALyCs o fondos comunes de inversión".
De acuerdo con este diagnóstico, la formación de activos externos funciona como sostén del crédito: "La mayor parte del ahorro de los argentinos que compran dólares no es desestabilizador: es estabilizador, alimenta el mercado de capitales, fondea a los bancos y provee la materia prima para la inversión doméstica".
Esta dinámica se encuadra en la hoja de ruta trazada por el Palacio de Hacienda y la autoridad monetaria, cuyo pilar radica en "erradicar el desahorro público" y sostener el equilibrio corriente sin apelar a capitales especulativos del exterior.
Desde la óptica del organismo emisor, la menor volatilidad y el acortamiento de la brecha cambiaria permiten que la divisa extranjera deje de actuar como instrumento de especulación de corto plazo para transformarse en fondeo bimonetario para proyectos productivos locales.
Ante la inquietud del sector privado por la cobrabilidad, el vicepresidente del Banco Central relativizó los niveles de atraso: "Hay mucho foco puesto sobre el 13% de mora en las familias, o el 7,5% promedio general entre familias y empresas. Pero el gran avance que hay que mirar es la cantidad de personas y de firmas que hoy tienen acceso al crédito bancario, una flexibilidad financiera que antes no tenían".
Asimismo, atribuyó la suba de la irregularidad a la incertidumbre política del año pasado y afirmó que "ese rezago ya está terminando".
En esa línea, las autoridades monetarias prevén que la proporción de créditos impagos continúe en descenso gracias a las reestructuraciones acordadas por las propias entidades financieras en simultáneo con la remonetización de la economía.
Al mismo tiempo, cerró la puerta a intervenciones estatales o esquemas de refinanciación asistida: "No vimos ningún beneficio superior a los costos que traían. Esas medidas solo generan riesgo moral y propensión a no pagar", sentenció para ratificar el apego a la disciplina contractual.